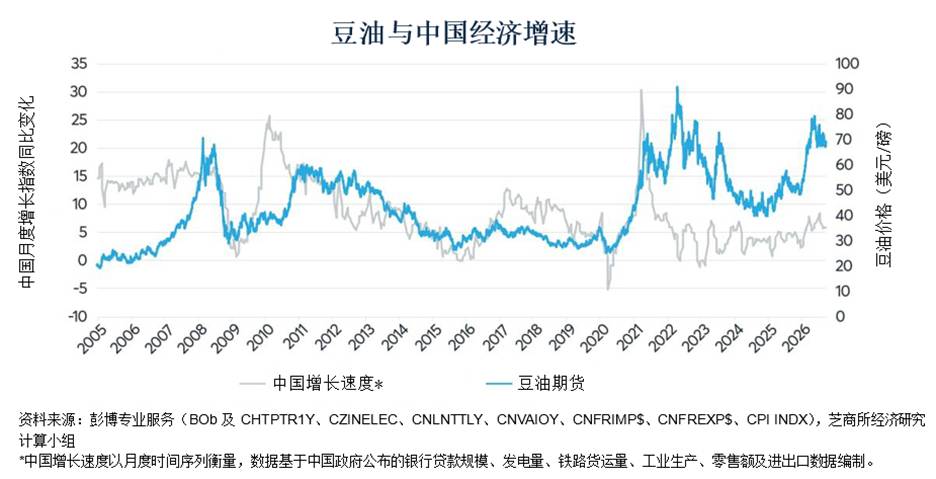
过去20年,中国的经济增速往往是大宗商品价格最主要的单一驱动因素。当这个全球第二大经济体高速增长时,原油、铜、玉米、小麦及豆油等大宗商品价格随之上涨;而当增速放缓时,价格则随之下跌。
2022年之前,铜价与中国经济增长高度相关(图1)。同样,直至 2026 年,原油价格通常在中国的经济增速触顶和触底后约12个月达到高点或低点(图2)。玉米、小麦和豆油价格也呈现出同样的走势(图3、图4 和图5)。中国经济增长水平与这些大宗商品价格波动之间的时滞,很可能与中国的战略储备行为有很大关系:即倾向于在价格低迷或下跌时买入,在价格高企或上涨时放缓进口。
图1:铜价走势此前紧密跟随中国经济增长,直至2022年出现分化
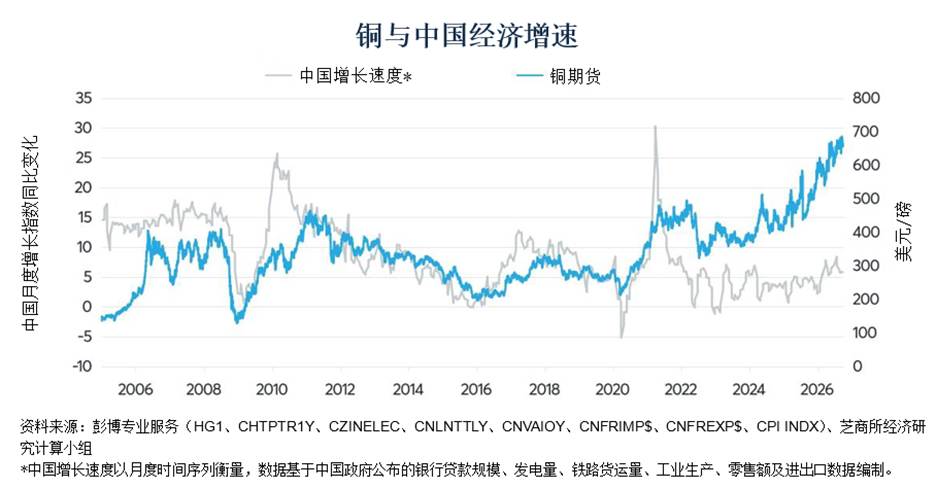
图2:在2026年之前,WTI 原油价格滞后中国经济增长率最长达一年
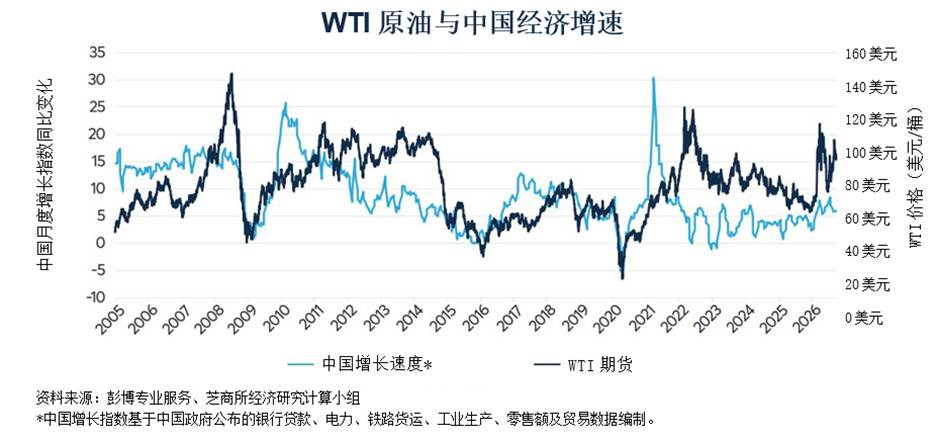
图3:玉米价格通常滞后中国经济增长12–18个月
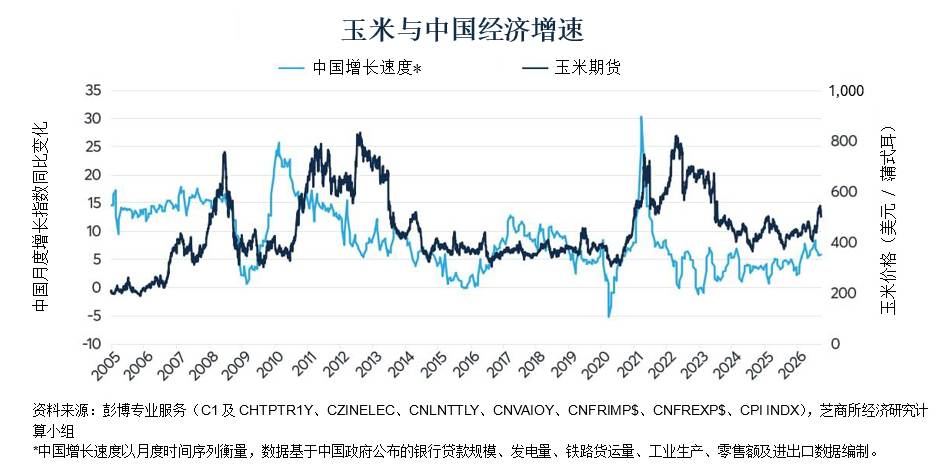
图4:小麦价格通常也跟随中国经济增长速度
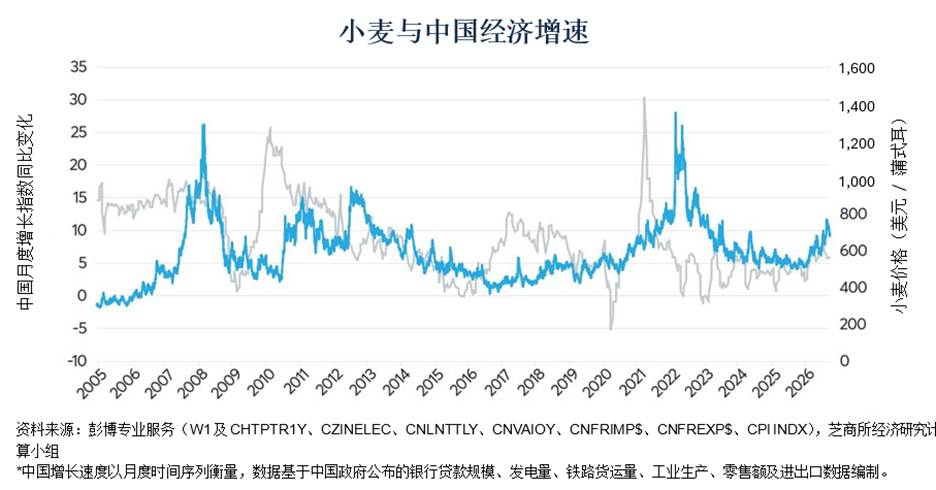
图5:豆油价格通常跟随中国增长,但同时受到美国可再生燃料标准的额外推动
然而,中国经济与大宗商品市场之间的关系,已不再像过去那样呈现出高度的共生性。自2022年以来,在中国经济内部复杂动态、技术变革、向绿色制造业的结构性转型以及中东冲突的共同作用下,许多大宗商品的价格走势已与中国整体增速脱钩,但同时又与中国经济的各个层面保持着紧密的联系。
中国现状:错综复杂的局面
中国经济究竟是快速增长、缓慢增长,还是在萎缩?答案取决于衡量经济的具体方面,可以说在增长,也可以说在萎缩。过去,我们通过一个指数来衡量中国的经济增速,该指数基于中国国家统计局关于零售额、工业生产、发电量、铁路货运量、银行贷款以及进出口额的月度数据编制而成。近年来,这些反映中国大宗商品潜在需求的各项指标已出现显著分化。
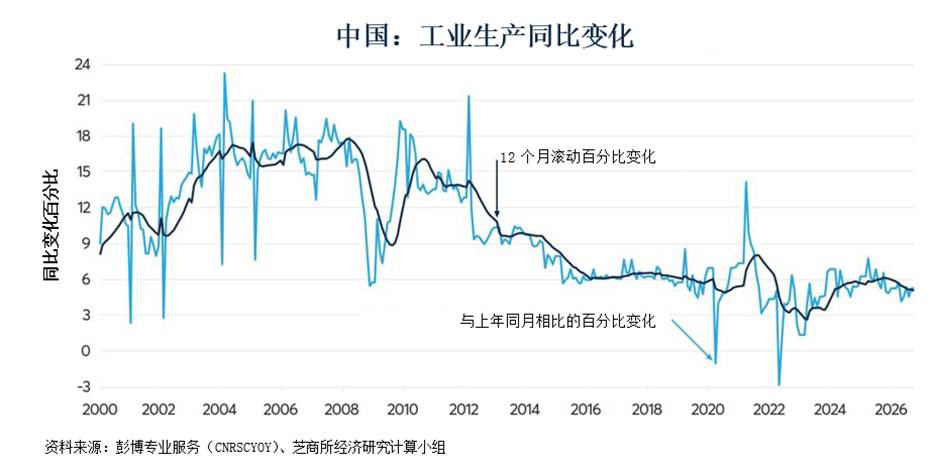
中国经济中有两个领域表现十分强劲:国际贸易与工业生产。在中国电动汽车、太阳能电池板及其他工业和消费品的带动下,出口蓬勃发展。随着中国对包括铜在内的工业金属需求持续增长,进口也在上升(图6)。部分进口增长也源于铜、原油、成品油及天然气价格飙升所产生的价格效应。与此同时,工业生产保持良好势头,同比增速约为5%(图7)。
图6:近几个月中国进出口增长强劲
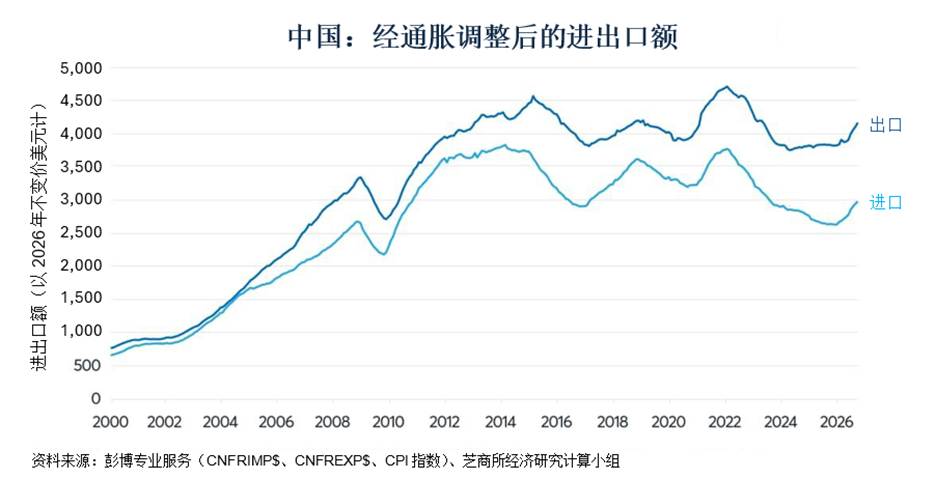
图7:中国工业生产同比增速约为5%
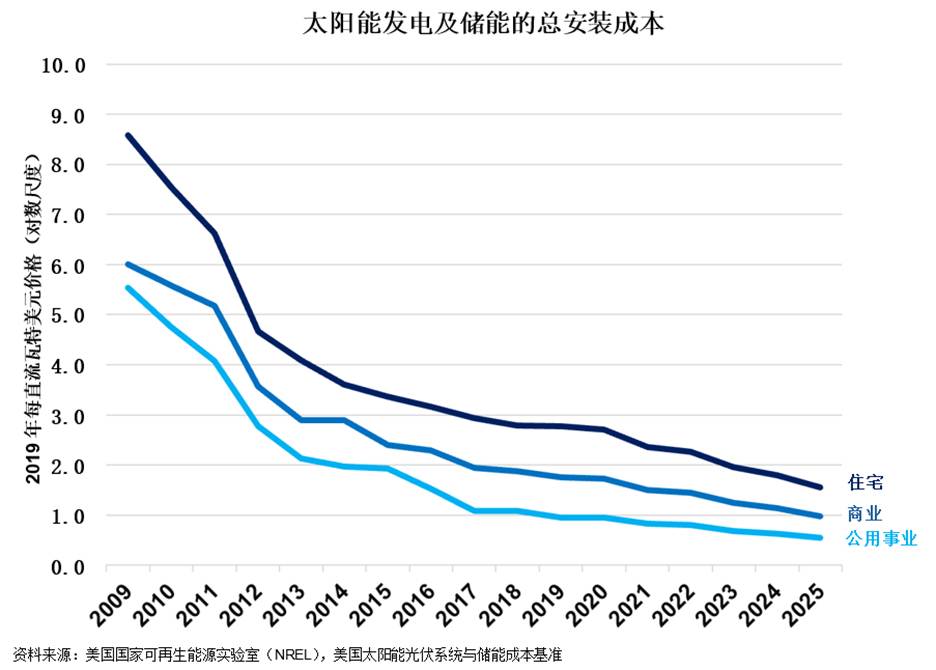
中国部分工业生产的增长,也反映了国内对电动汽车和太阳能电池板需求的激增。今年,纯电动汽车和插电式混合动力汽车的销量可能占中国汽车总销量的68%,且这些汽车几乎全部在国内生产(图8)。中国从欧洲和北美进口汽车的时代似乎已经结束。随着太阳能发电成本继续以每年约6%的幅度下降,中国也在大规模安装新的太阳能电池阵列(图9)。中国对数据中心的投资也拉动了铜需求,其规模可与美国目前正在进行的大规模扩张相媲美。
图8:中国电动汽车市场在国内外蓬勃发展
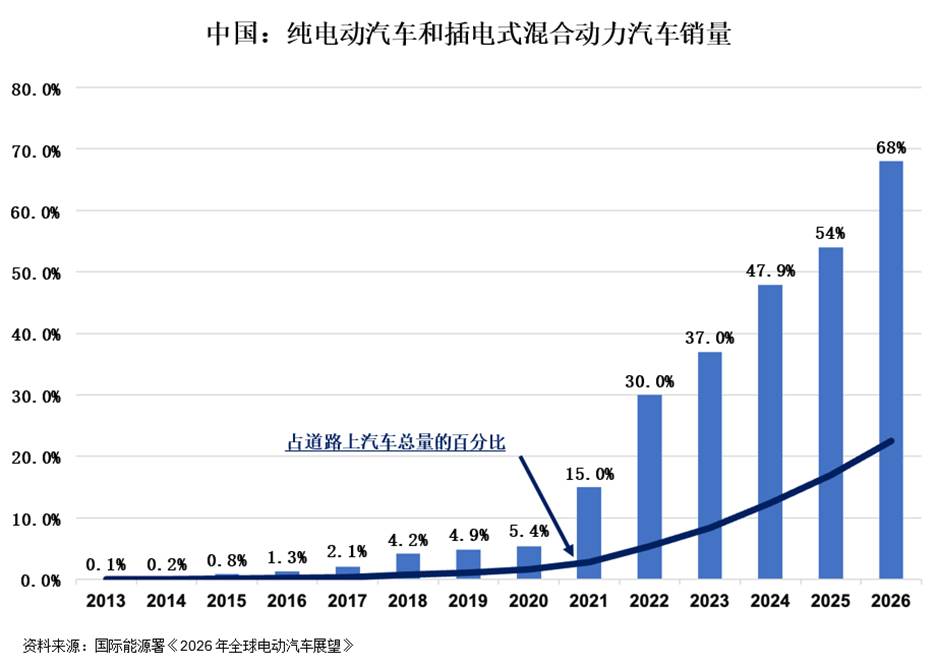
图9:随着中国装机容量不断增加,太阳能成本正在大幅下降
电动汽车销量的增长形成了对铜的强劲需求,但往往会抑制对原油、成品油、生物燃料以及钢铁等黑色金属的需求。因此,与衡量中国经济健康状况的更广泛指标相比,中国出口增长和电动汽车销量可能是反映铜需求的更好指标。电动汽车销量的迅猛增长也在一定程度上能够解释,为何在今年春季中东冲突导致该地区石油出口减少后,中国能够如此迅速地降低原油消费。中国可能每日减少了300万桶的原油需求。
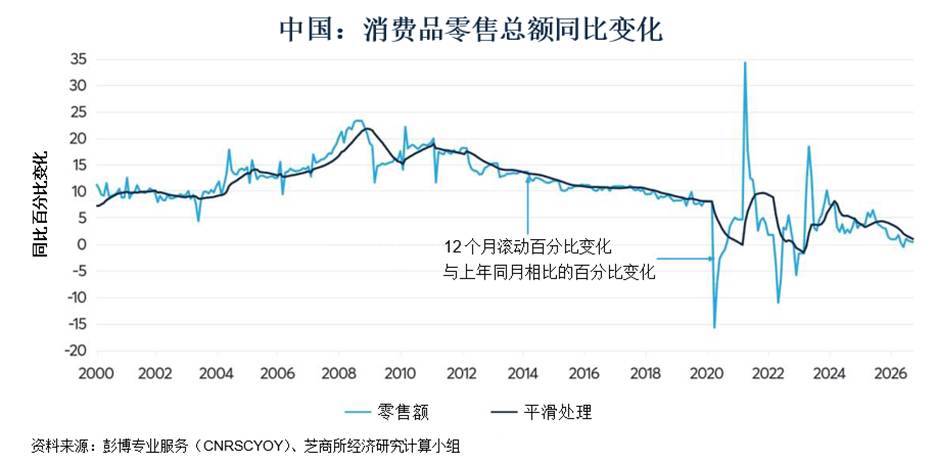
在中国,遭遇逆风的则是房地产行业。过去12个月,新房和办公楼的建设已从2021年15.1万亿元的峰值下降58%至6.3万亿元(图10)。此外,根据中国国家统计局的数据,房价已连续五年下滑,较2021年的峰值下跌约15%(图11)。由于中国家庭平均约有68%的净资产集中在主要住宅上,房价下跌似乎正通过负财富效应抑制消费支出的增长。事实上,数据显示中国消费者支出的增速处于历史低位(图12)。
图10:自2021年以来,中国房地产投资资金流下降了近60%
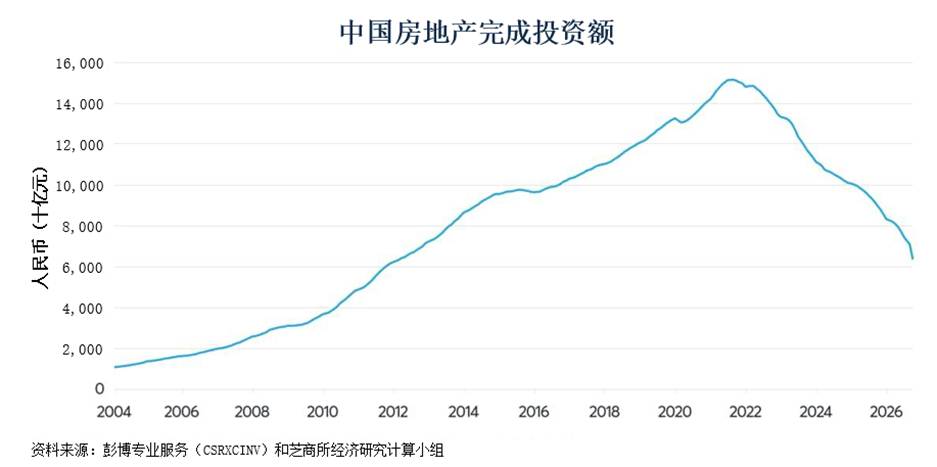
图11:中国70个主要城市房价平均下跌14%
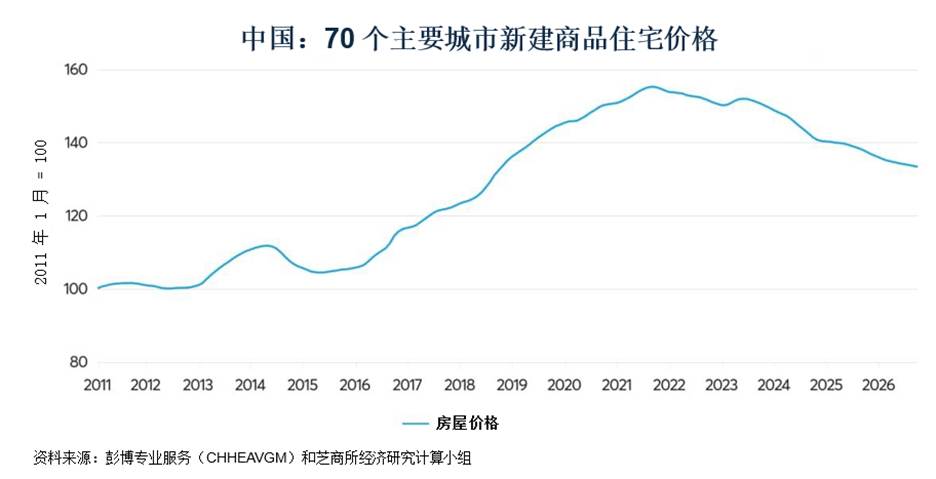
图12:中国消费者支出年均增长不到1%
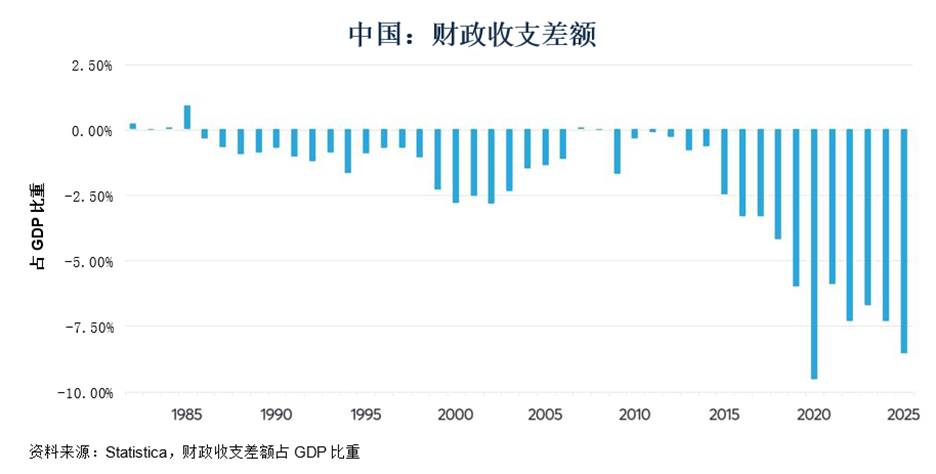
另一个值得关注的问题是中国GDP约8.5%的高额财政赤字(图13)。财政赤字之所以扩大,主要是因为建筑业的收缩导致政府收入占GDP的比重从29%骤降至21%。这给地方政府财政带来了压力,并促使中央政府从北京进行大规模转移支付。
图13:随着房地产价格和建筑活动下降,中国财政赤字急剧膨胀
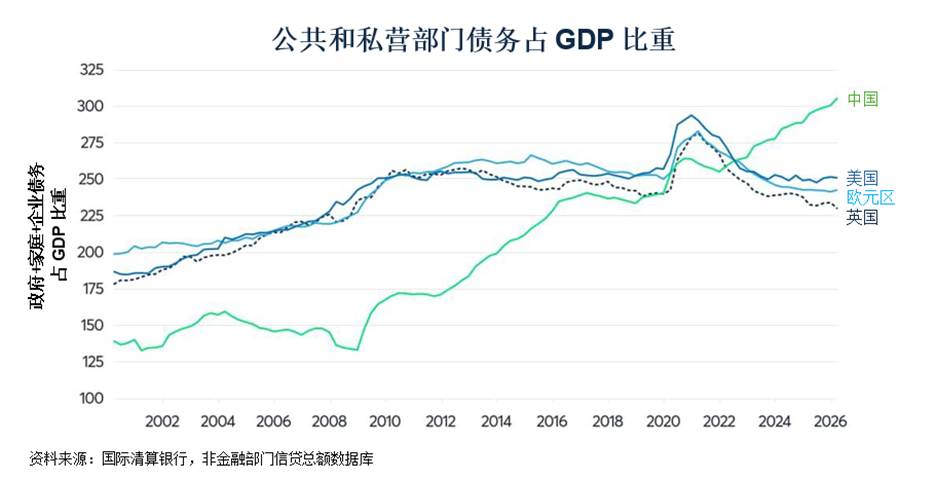
与此同时,中国公共部门总债务负担已增至GDP的101%,与美国及西欧国家的水平基本持平。而在二十年前,中国公共债务仅占GDP的26%。此外,包括私营部门在内的中国整体债务负担占GDP的比重,已从全球金融危机前夕的140%攀升至305%(图14)。这使得中国的总债务负担超过了西欧国家和美国,与过去几十年中国较低的债务水平形成了鲜明对比(图15)。
图14:中国整体债务占GDP的比例在20年间从140%飙升至305%
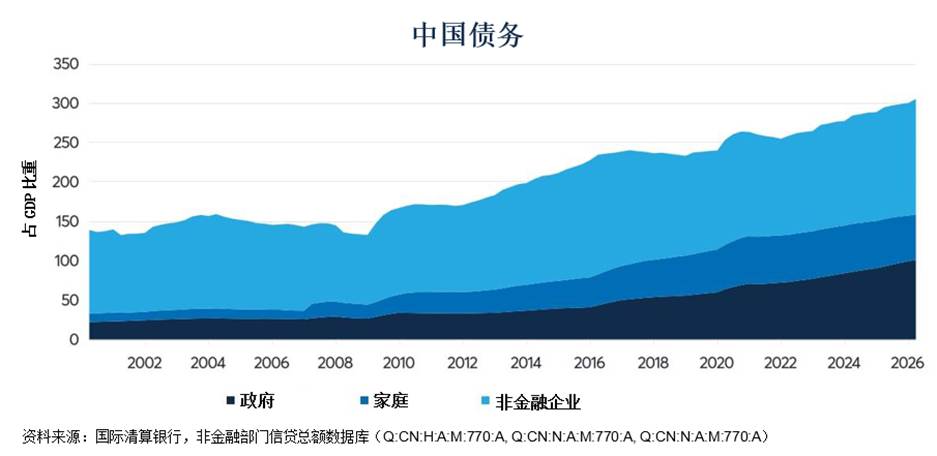
图15:中国债务占GDP比例现已超过美国和西欧
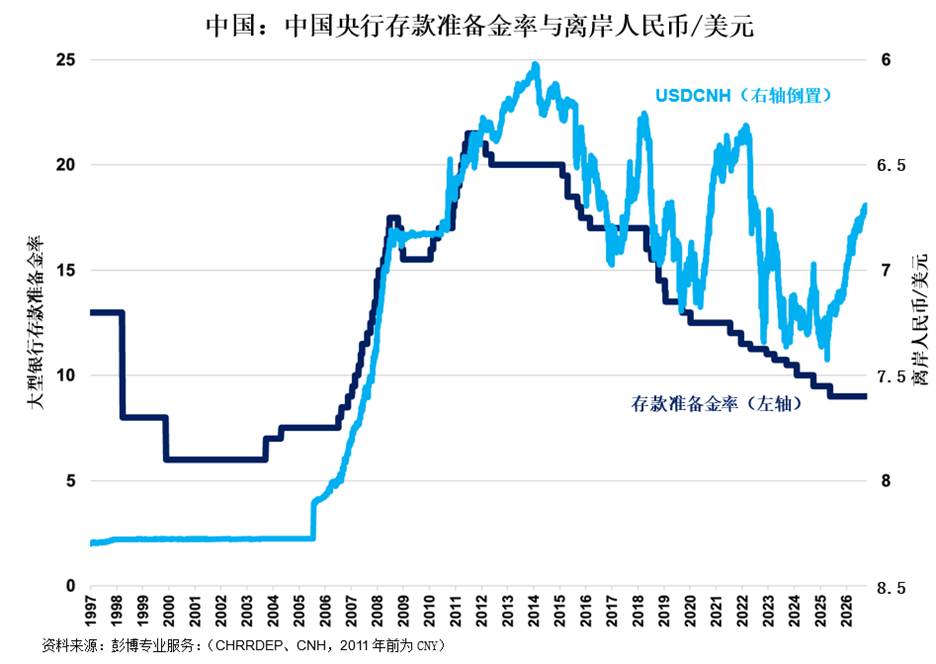
目前而言,中国债务融资的问题并不值得担忧。由于储蓄率高达约30%,中国拥有庞大的国内储蓄资金池,且利率远低于其他国家(图16)。此外,由于通胀率远低于其他国家,且实际上低于中国央行设定的3%目标水平,中国的利率并未参与到疫情后全球利率的上行趋势中(图17)。因此,中国央行成为了本世纪迄今为止全球唯一一家一次都未曾加息的中央银行(图18)。尽管如此,中国与世界其他地区之间的收益率利差,或许可以解释为何在国内消费品需求疲软、通胀低于目标的背景下,中国央行并未更大幅度降息。不过,近期人民币的走强可能为其提供了一定的空间,如果资本外流和货币贬值成为担忧因素,他们可以借此进一步降息(图19)。
图16:与其他国家相比,中国债券收益率较低
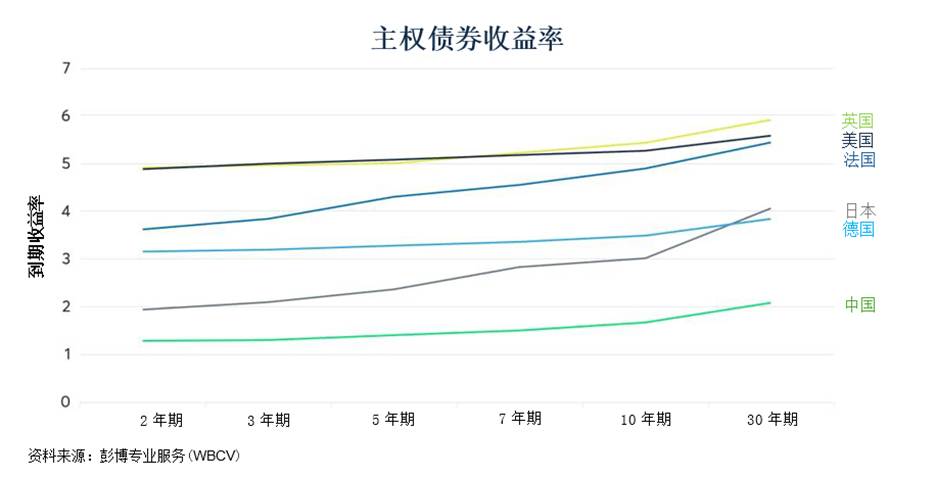
图17:疫情过后,中国通胀并未飙升
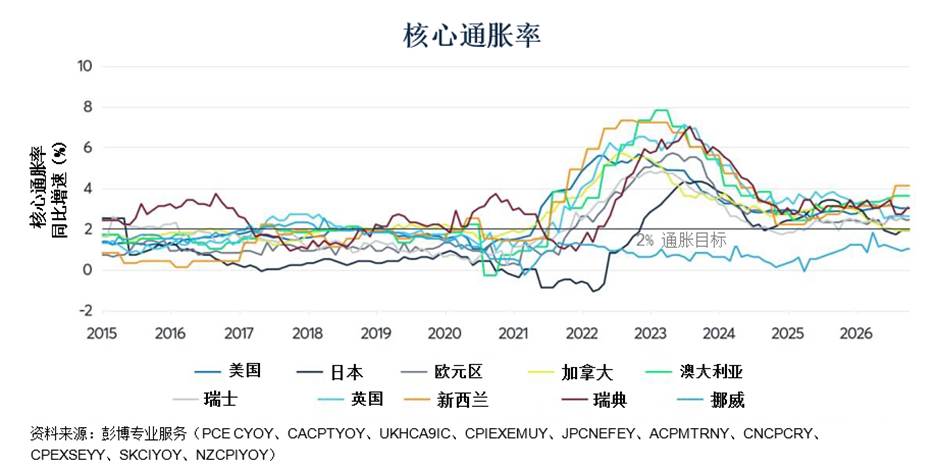
图18:自2020年以来,中国央行在降息方面独树一帜
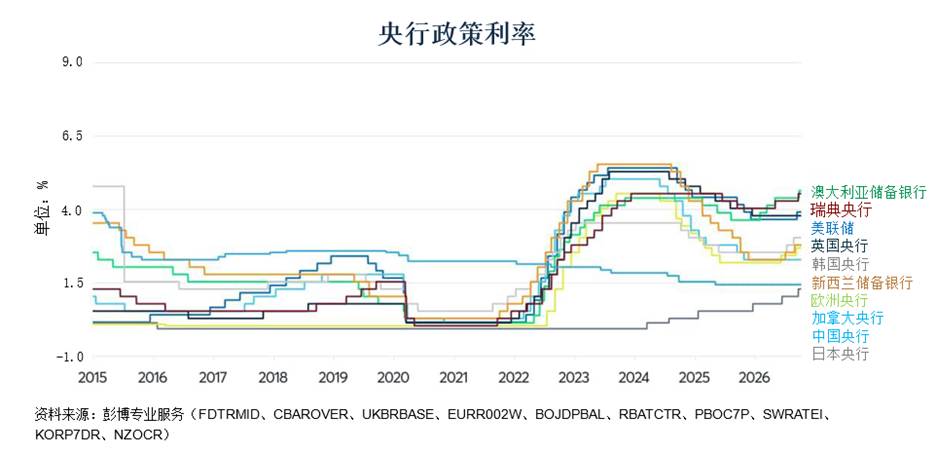
图19:人民币逆势摆脱了宽松货币政策的下行拖累
要点总结:
中国经济仍是大宗商品价格的关键影响因素;但中国经济不同领域间增长模式的分化,叠加技术变革与地缘政治的影响,正导致许多大宗商品市场与衡量中国整体经济增长的广义指标脱钩。
0
推荐

 京公网安备 11010502034662号