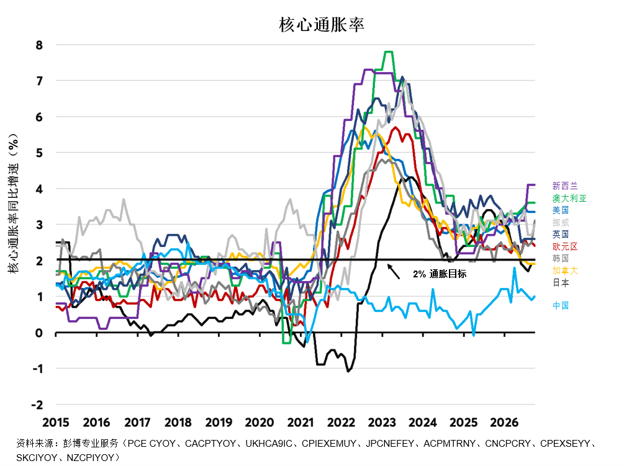
过去数月,多家主要央行已恢复加息,结束了2024–2025年的全球宽松阶段(图1)。此举的背景是,众多发达经济体的核心通胀持续高于官方目标区间0.5%–1.5%(图2)。
图1:周期中期宽松之后,多国央行已开启第二轮紧缩
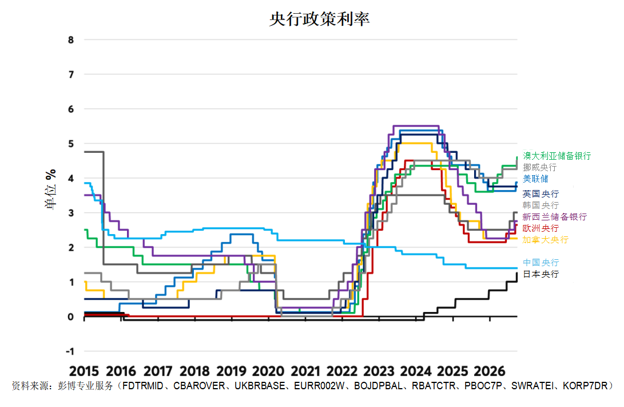
图2:多国核心通胀2023–24年回落后在目标值上方企稳
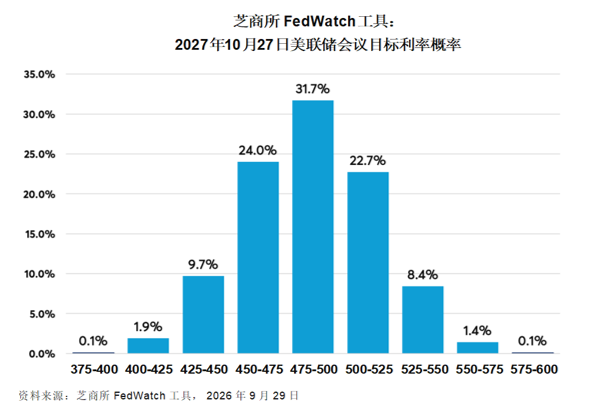
近几周,联邦基金期货已计入明显的鹰派转向,基准情景目前预计,美联储将在未来一年内再加息三次(图3)。期权市场推导的概率分布显示,从现在到2027年10月FOMC 会议(即美联储议息会议)期间,加息三到五次的概率约为80%(图4)。2026年9月,美联储加息25个基点至3.75%–4.00%。
图3:联邦基金期货预计美联储将继续收紧政策
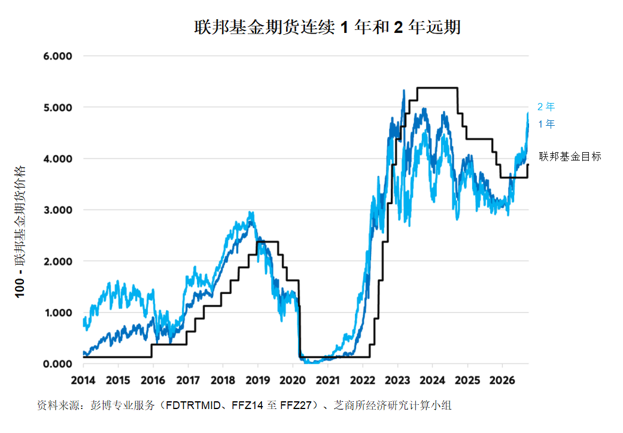
图4:联邦基金期货与期权表明,2027年美联储大概率还有两至四次加息
尤其引人注目的是,美联储后疫情时代的政策轨迹与1980年代和1990年代的经济扩张高度相似。在这两个时期,美联储在扩张初期(1983–84年和1994–95年)率先收紧,随后在周期中期实施宽松(1985–87年和1995–98年),最终在周期尾声再度收紧(1988–89年和1999–2000年)。
两次情形中,首轮收紧均实现软着陆,而第二轮则以经济衰退告终。
是什么驱动了20世纪80年代和90年代的第二轮紧缩周期?美联储需要将政策收紧到何种程度?这些事件与当前宏观环境相比如何?为何2000年代和2010年代的扩张期间没有出现类似的第二波紧缩?
为解答这些问题,我们追踪了驱动美联储政策的三大核心宏观经济因素:
- 名义GDP增长率:名义经济增长(未经通胀调整)常被实际GDP所掩盖,但往往为长期利率走向及随后的美联储政策决策提供可靠指引。
- 核心PCE(个人消费支出)通胀率:美联储首选指标,始终能为政策转折点提供早期预警信号。
- 失业率:劳动力市场的紧张程度仍是美联储双重使命的核心考量。
名义GDP与实际GDP对比
当投资者和评论员分析宏观经济动能时,几乎总是将焦点集中在实际GDP增长——即经通胀调整后的产出上。这种关注不难理解:实际GDP衡量的是实际物质产出和经济体量,而非货币周转总额(图5)。
图5:名义GDP增速远快于实际GDP
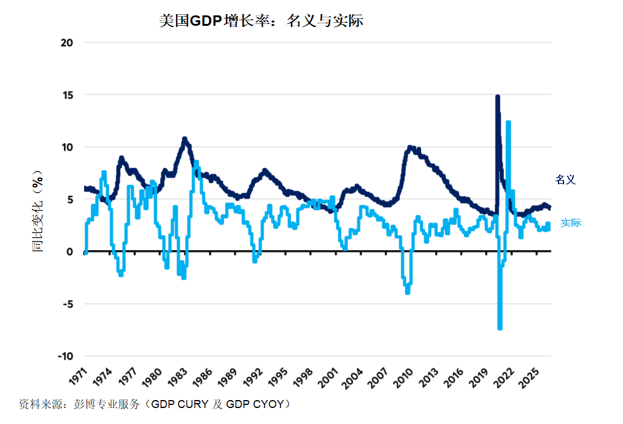
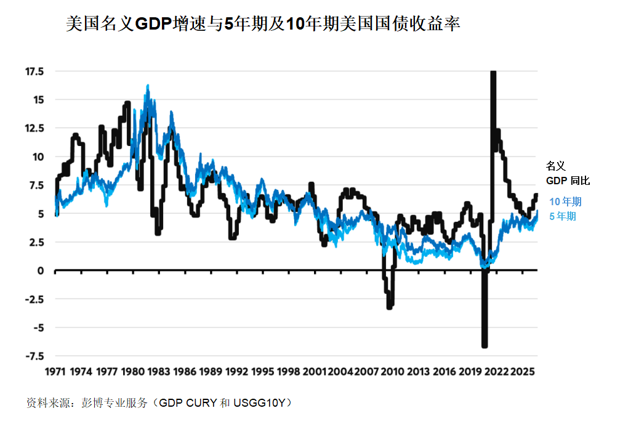
然而,名义GDP与市场利率的相关性往往远比实际GDP更直接。历史上,国债收益率与名义GDP增长轨迹密切相关(图6)。由于企业收入、偿债能力和工资结构均以名义美元表示,名义产出成为衡量潜在货币需求的关键晴雨表。
图6:国债收益率通常与名义GDP走势一致
1980年代
20世纪80年代初,美国深陷严重滞胀的阴影。为打破两位数通胀,沃尔克领导的美联储在1980年及1981年初将政策利率推高至20%,引发了实际GDP约3%的萎缩以及名义增长的急剧放缓。尽管失业率在1982年末飙升至10.8%的峰值,但通胀压力显著缓解。
到1982年底,美联储已开始积极放松政策。较低的政策利率,叠加以减税为主的大规模财政刺激,共同推动经济强劲反弹。1983年末至1984年初,实际GDP年率扩张超过8%,名义GDP增速高达12.5%。核心PCE通胀已从1981年的10%骤降至1983年末的3.9%,随后止跌回升至4.8%。随着失业率降至7.3%,美联储采取行动防止经济过热,加息350个基点,从8.5%升至12%。
这一轮初始紧缩成功为经济降温。到1986年末至1987年初,实际GDP增速放缓至2.7%,名义增速降至4.8%——约为1984年峰值增速的三分之一。失业率在6.8%左右企稳,核心PCE再度下降至2.8%。抓住通胀放缓的喘息之机,美联储将政策利率减半,到1986年末从12%降至6%。
虽然常被描述为经典的软着陆,但1980年代中期的经济实则呈现分化格局。东部和西海岸快速扩张,而中西部工业带陷入停滞,农业和能源带则遭遇局部衰退——这在当时被称为“滚动式区域衰退”。
美联储的周期中期宽松为整体经济注入了“第二春”。1987年和1988年,实际GDP增速回升至4%以上,名义GDP增速攀升至 8.6%。失业率恢复下降趋势,接近5%,核心PCE通胀从2.8%加速至4.7%。
作为回应,美联储启动第二轮紧缩,到1989年末累计加息387.5个基点,利率接近10%(图7、图8和图9)。尽管1987年10月股市崩盘曾短暂打断紧缩,但在确认实际经济活动未受金融市场波动明显影响后,美联储于1988年重启紧缩。
图7:1980年代国债收益率往往预示名义GDP增速
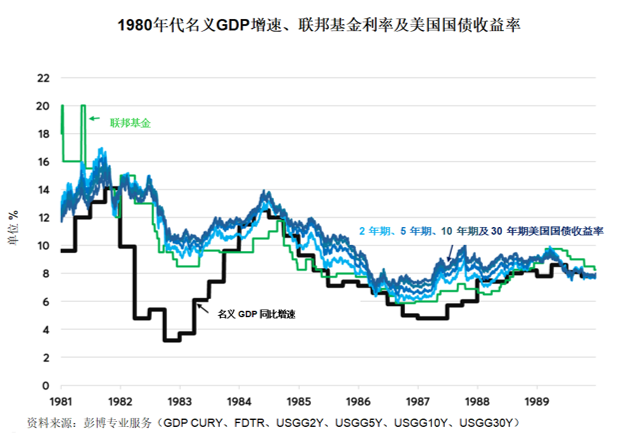
图8:核心通胀是1980年代国债收益率的主要驱动因素之一
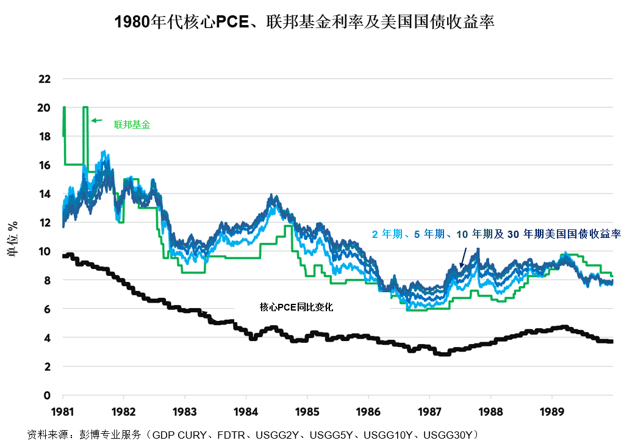
图9:失业率变化往往与利率变动相对应
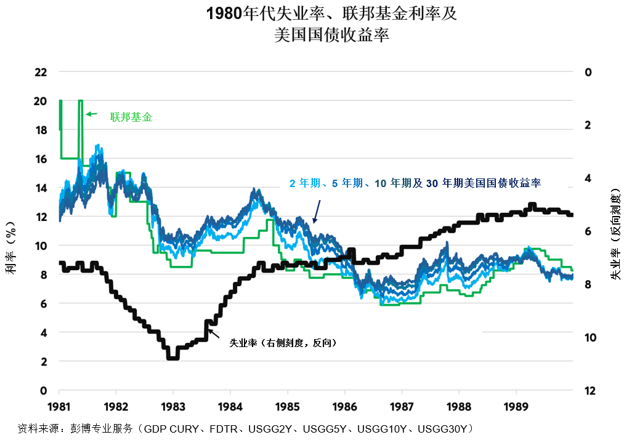
值得注意的是,这十年间国债收益率表现出明显的主动变动特征——在名义GDP和核心通胀后续变化之前先行涨跌,并引导美联储的政策决策。
1990 年代
美联储1980年代末的紧缩最终将美国拖入1990–91年经济衰退。名义GDP增速降至3%以下,核心PCE通胀从近5%回落至2%,到1992年初失业率从5%升至7.8%。作为回应,美联储累计降息687.5个基点,到1993年初将政策利率降至3%。
到1993–1994年,经济活动反弹,名义GDP增速维持在5%–7%之间。尽管失业率逐步走低,但核心PCE通胀并无重新加速迹象。美联储并未坐等通胀实际显现,而是先发制人,于1994年及1995年初加息300个基点至6%。
1994年周期实现了教科书式的软着陆:实际增速放缓至2%,名义增速稳定在4%–5%,失业率持平于5.5%左右。核心PCE通胀持续走低,到1998年最终降至1%。随着增长疲软,美联储于1995年末降息75个基点,1996年保持,1997年加息一次。随后在1998年俄罗斯债务违约及对冲基金长期资本管理公司(LTCM)倒闭后,紧急降息三次。
到1999年,经济扩张重新加速。实际GDP增速接近4%,名义增速在1999年加速至6%以上,到2000年初达7.6%。失业率降至3.8%,为1969年以来最低,核心PCE通胀从1%回升至2%。面对经济繁荣和科技泡沫膨胀,美联储在1999–2000年间实施了第二轮周期尾声紧缩,累计加息175个基点,利率达到6.5%的峰值。
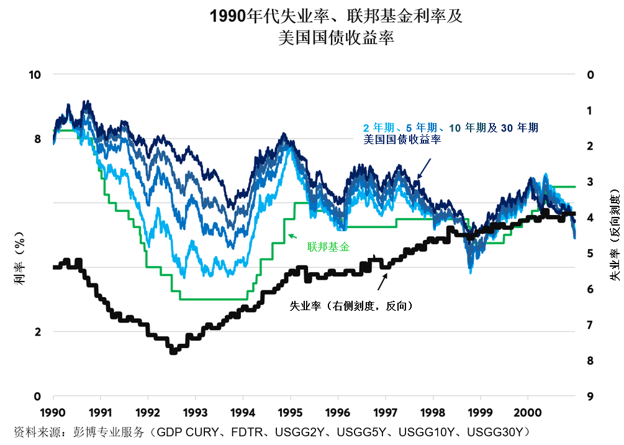
与1980年代一样,1990年代美国国债收益率持续领先宏观经济指标,并预示美联储政策转向(图10、图11和图12)。
图10:1990年代国债投资者往往能够预判名义GDP增速
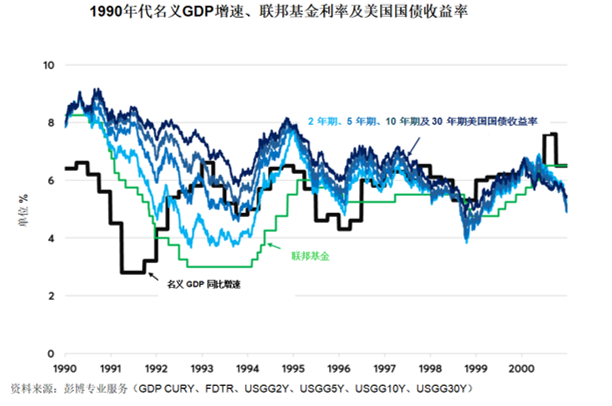
图11:核心PCE通胀在1990年代末前持续下降
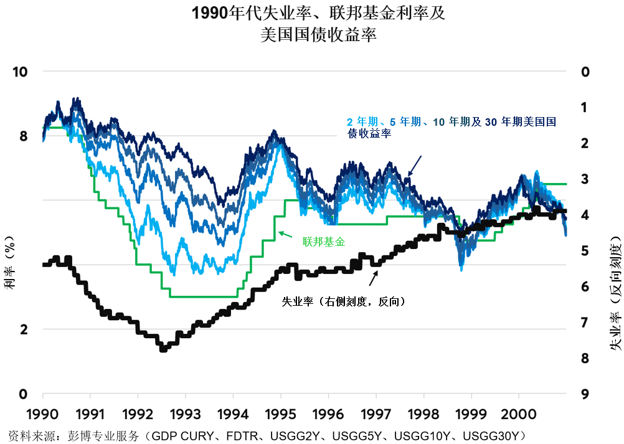
图12:1990年代失业率趋势往往领先国债收益率及美联储政策
2000年代和2010年代的扩张并未呈现这种两轮紧缩特征。尽管美国国债收益率继续跟随名义GDP、失业率和通胀的更广泛变化,但政策利率的调整却滞后于市场收益率。2000年代,美联储2004–2006年的紧缩周期足以刺破房地产泡沫、引发银行危机,从而中断经济扩张。
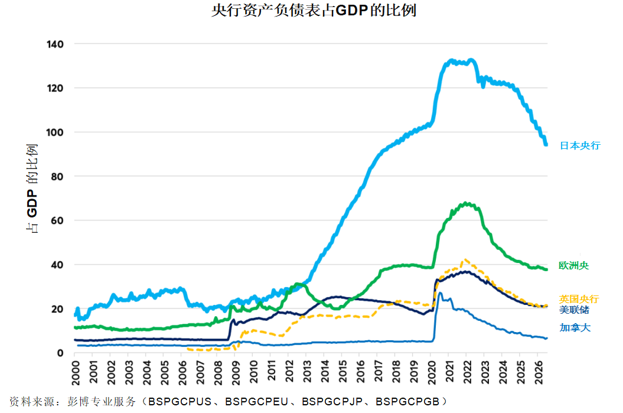
2010年代,美联储、欧洲央行、英国央行及日本央行的大规模扩表(量化宽松)在较长时期内将长期收益率压制在名义GDP增速之下,从而削弱了传统的利率周期逻辑。美联储在 2015–2018 年间进行了一轮紧缩,随后在2019年本可能演变为周期中期宽松,但2020年初疫情暴发后,政策又重回零利率与量化宽松(图表见附录)。
2020年代
2020年代的扩张,仿佛是20世纪80年代和90年代周期的不完美映照。与前几个周期类似,这十年以一次严重衰退开局——尽管诱因是全球疫情,而非货币政策过度紧缩。在2020–2022年间约6万亿美元财政刺激及解封后经济重启动能的推动下,名义GDP 以数十年来最快速度飙升,推高通胀并将失业率压至历史低位。这一局面迫使美联储快速累计加息525个基点。
与1980年代中期和1990年代中期一样,随后出现了周期中期的初步放缓:名义GDP 增速从17.5%的峰值回落至约4.5%,核心PCE从6.7%降至2.8%,失业率从3.4%升至约4.5%。这一放缓促使美联储进行周期中期调整,在2024–2025年间累计降息175个基点。
在该轮周期中期宽松之后,经济正在重新加速——至此,历史类比完整闭环。名义 GDP 增速已反弹至6.5%左右,核心 PCE 通胀从2.8%升至3.3%,失业率回落至4.1%(图13、图14和图15)。
图13:2020年代国债收益率往往跟随名义GDP增速的变动
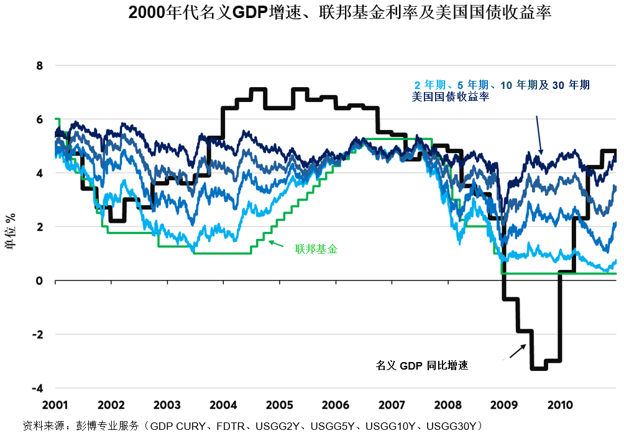
图14:2020年代核心通胀往往引领国债收益率及美联储政策
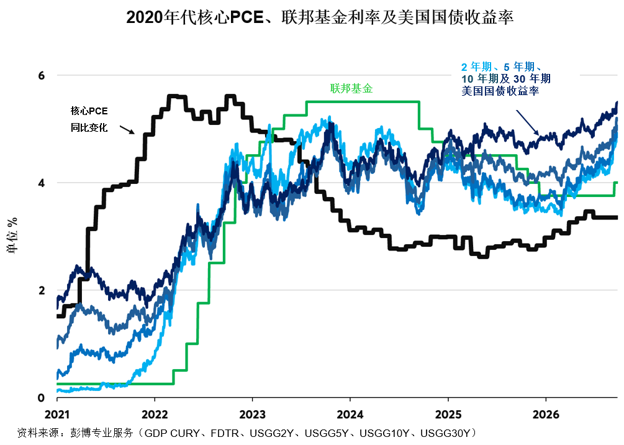
图15:国债投资者与美联储将继续密切关注就业状况
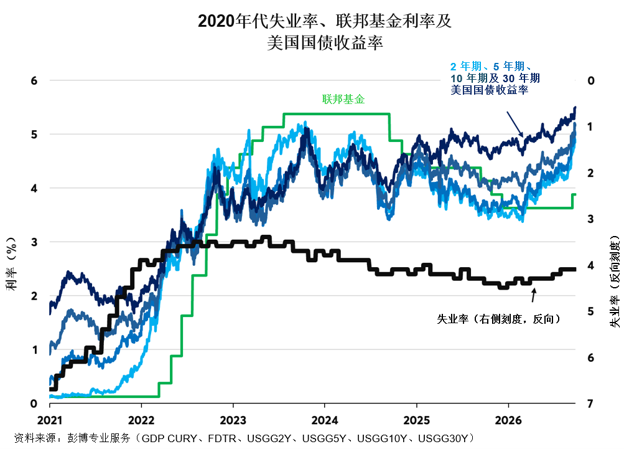
2020年代一个耐人寻味的区别在于:尽管美国国债收益率仍领先于美联储利率变动,但往往跟随而非引领名义GDP、通胀及就业市场指标的变化。尽管如此,近期美国国债收益率上行表明,债券市场正在计入持久的经济增长以及未来更收紧的货币政策立场。或许,债券投资者正在对数据中心资本支出的激增,以及全球各国政府因预期经济增长走强和通胀潜在上升而进行的大规模发债做出反应。
若以1988–89年和1999–2000年的第二轮紧缩周期为参照,则凸显出一个明确的结构性风险:美联储最终需要的紧缩幅度可能远超当前远期曲线所暗示的水平。1980年代末和1990年代末的第二轮紧缩分别累计加息387.5和175个基点——远超当前联邦基金期货所隐含的温和紧缩幅度。
核心结论
随着市场参与者应对本十年剩余阶段,追踪核心PCE通胀与就业市场趋势对预判收益率曲线调整及美联储行为仍至关重要。尤其要注意的是,投资者应密切关注名义GDP增速——这一常被忽视的指标在全球金融危机前曾紧密追踪美国国债收益率,如今似乎重新成为收益率水平的重要指标。
附录(图16–22)
图16:2000年代名义GDP增速似乎引领国债收益率及美联储动向
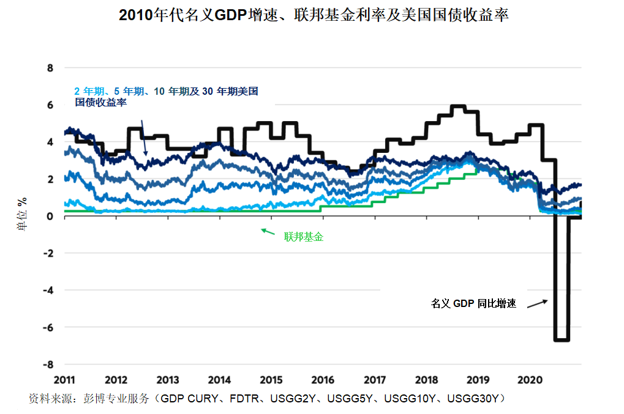
图17:2010年代量化宽松将收益率压低至远低于名义增速的水平
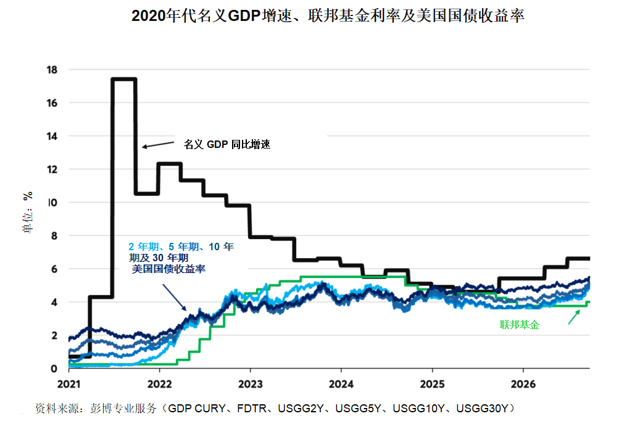
图18:2003年中至2007年核心通胀小幅上升,与债券收益率上行同步
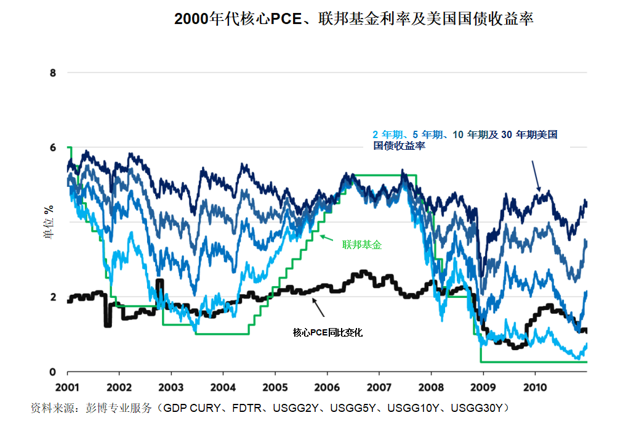
图19:2010年代核心通胀维持低位稳定
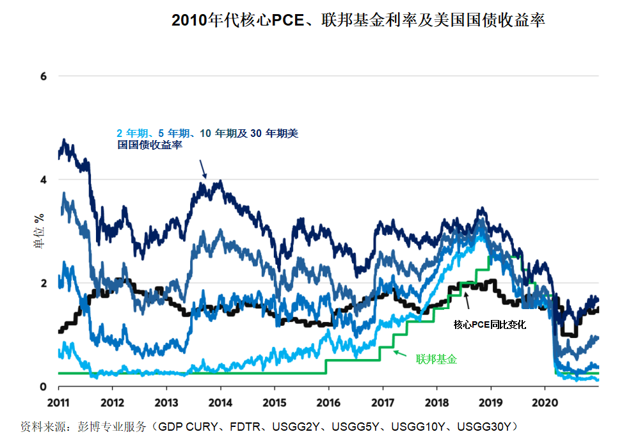
图20:2000年代失业率与利率互有领先滞后
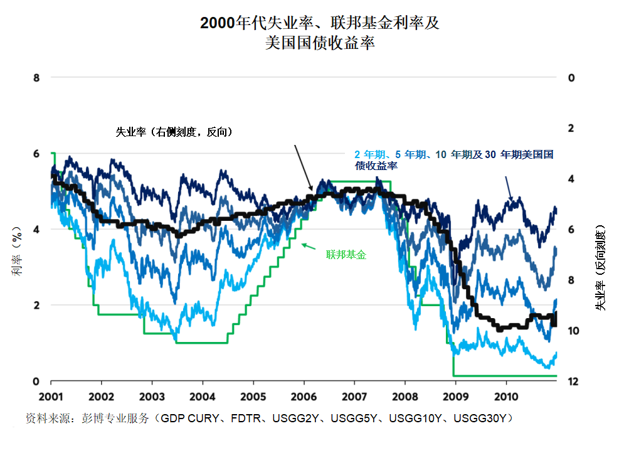
图21:2010年代末失业率下降引发超渐进式政策紧缩
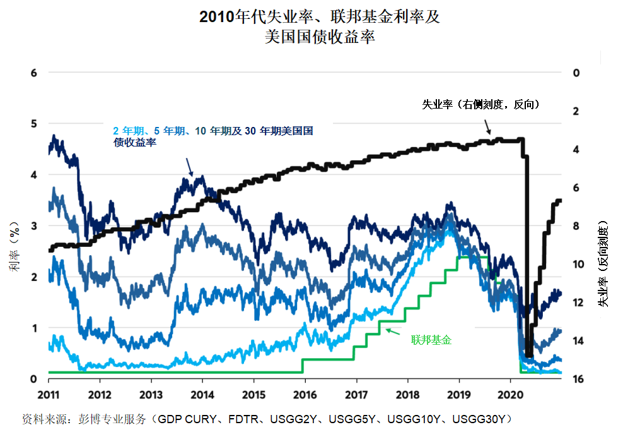
图22:2010年代及2020年代初,主要央行的量化宽松压低了收益率
0
推荐

 京公网安备 11010502034662号